订单不少,银行却看不到抵押物
用AI工具接单的个人创业者,可能有设计、文案、剪辑或代码业务,也可能没有厂房、机器和足够长的财务记录。按照传统贷款模型,这类OPC(One Person Company,“一人公司”)即使有收入,也不容易被评估。
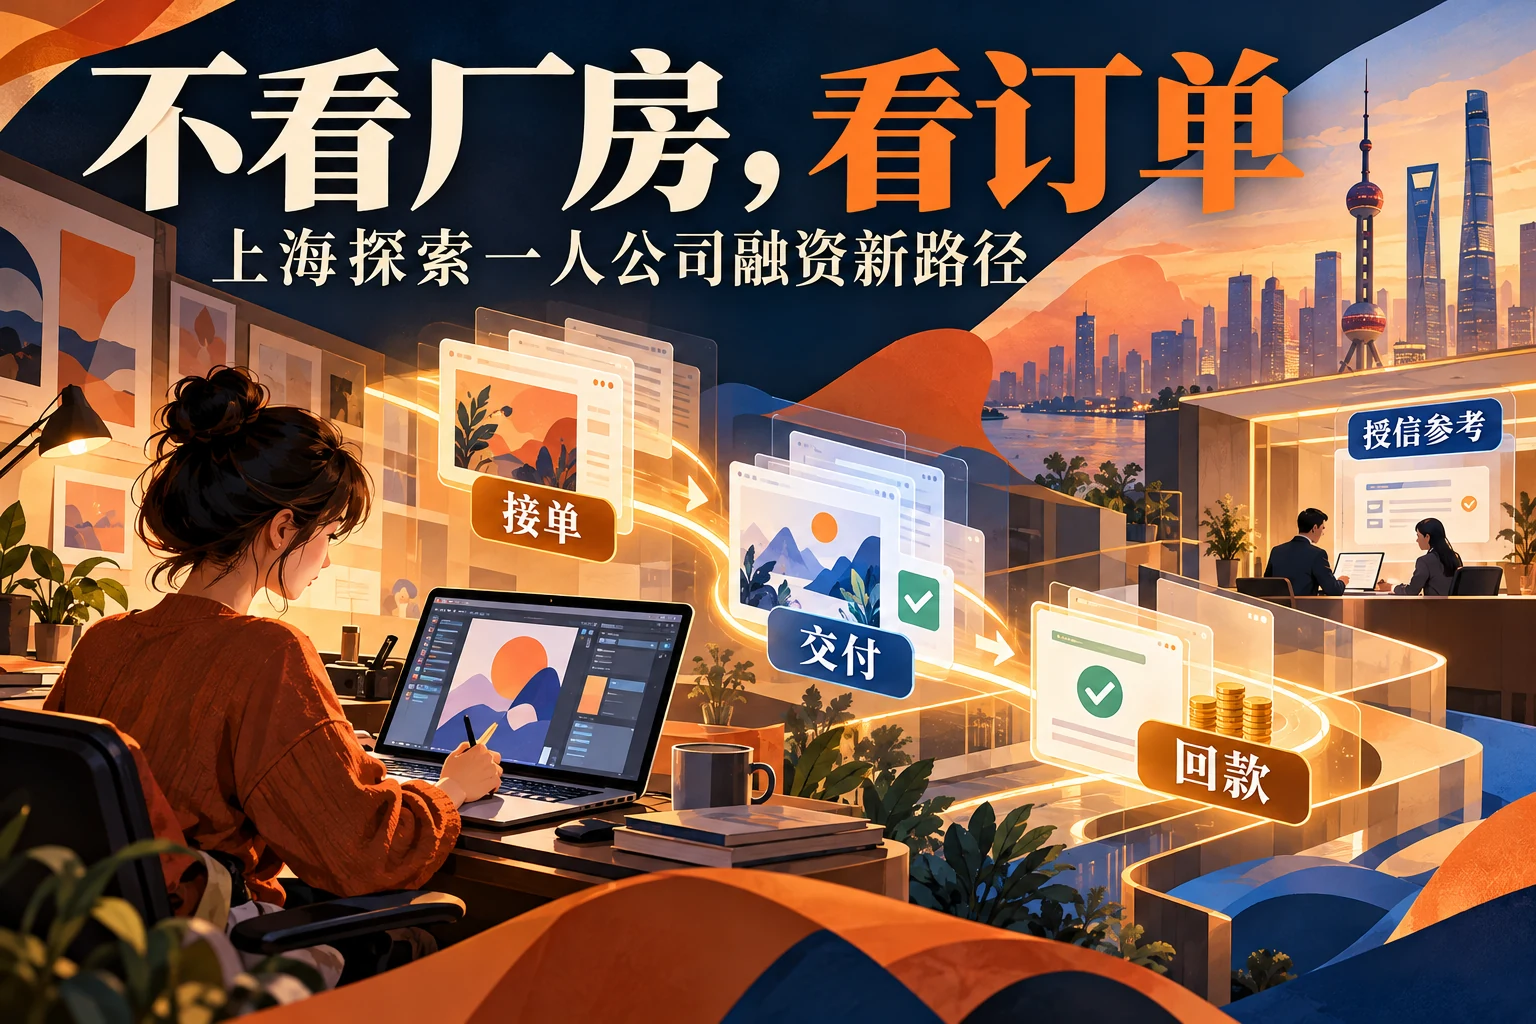
上海市政府网站10月25日披露,上海银行静安支行与AI内容企业闹海AI达成合作,拟把平台创作者的接单量、交付质量、回款情况用作授信的重要参考。今年9月,上海银行已通过政银担合作向闹海AI发放300万元创业担保贷款。平台企业拿到贷款与平台上的个人创业者被纳入授信评价,是相连却不同的两步;这次合作着眼于后一种评价方式。
一、上海银行与闹海AI的合作,到底改变了什么
上海市政府网站10月25日披露,上海银行静安支行与AI内容企业闹海AI达成合作。银行计划把平台上OPC创作者的接单量、交付质量和回款情况作为授信的重要参考。今年9月,上海银行已经通过政银担合作向闹海AI发放300万元创业担保贷款;新的合作进一步把评价对象从平台企业下沉到平台上的个人创业者。对于平台上的创业者,银行开始尝试把实时经营行为放进授信评价,补充资产和历史财报。
二、一人公司的现金流压力从哪里来
轻资产公司同样可能面临垫资压力。AI内容公司经常需要先支付模型API费用、GPU算力、软件订阅、外包制作、广告投放和云存储,客户却可能30天、60天甚至90天后才付款。假设一个设计工作室每月订单100万元,毛利30%,业务很好;但如果客户平均60天回款,它可能需要先垫200万元成本。业务增长越快,资金压力反而越大,这就是典型的“增长型现金流缺口”。传统银行看企业资产时,会认为这家公司没有抵押物;如果看订单和回款数据,情况完全不同,它其实有稳定业务。
三、订单记录如何补充信用评价
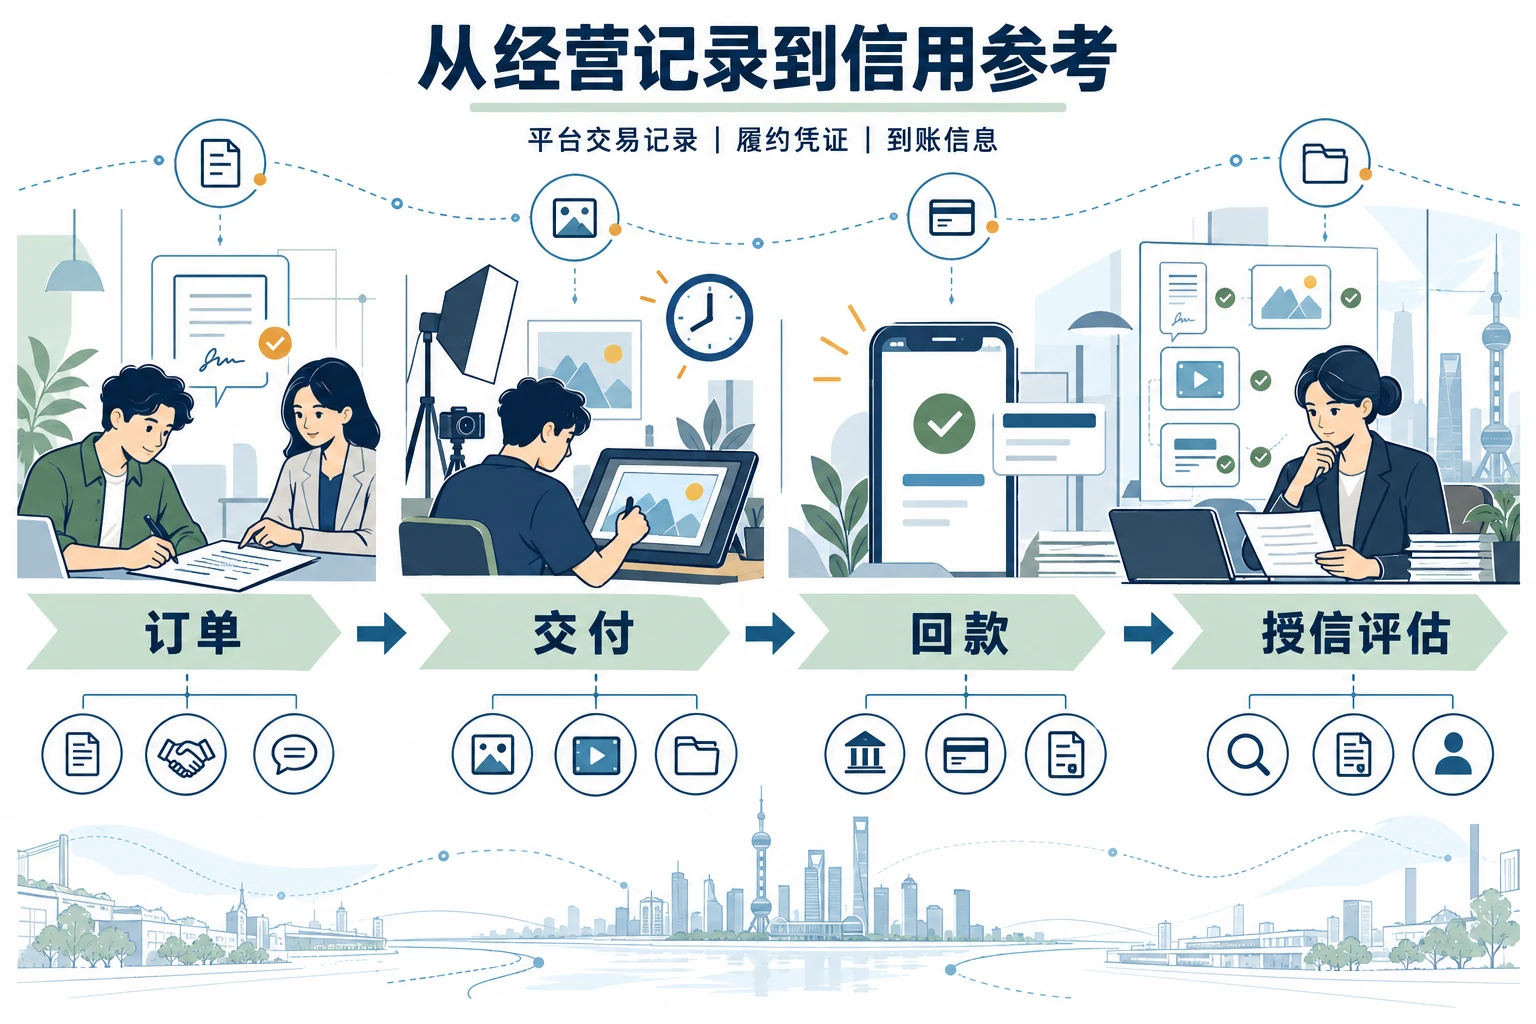
授信最终还要评估还款能力。传统方法通过历史财务报表、抵押物和企业规模判断,平台经济则提供了另一组数据。假设一个创作者过去12个月完成300个订单,准时交付率98%,客户退款率低于2%,平均每月收入10万元,回款非常稳定。这些订单与回款记录,可用来补充一年以前的资产负债表。银行可以建立新的信用模型,把月均订单数、订单增长率、客户集中度、履约率、退款率、回款周期和复购率结合起来,形成一个动态经营画像。
四、授信数据如何核验
银行采用订单数据时,还得判断订单及回款能否核验。如果企业自己提交Excel,价值有限;平台数据的优势在于它来自真实交易系统。但银行仍然需要确认订单是否真实、是否存在刷单、回款是否真实到账、平台是否修改历史记录,以及一个订单是否同时被多家银行用于融资。
平台须提供可核验的交易记录,包括订单身份、时间戳、交易金额、客户信息、支付状态和变更记录;银行也要保留数据调用和使用痕迹。交易数据在这里用于支持信用判断,并非把整份资料作为商品出售。
五、这种模式可能改变中小企业融资
传统贷款体系最偏好两类企业:有固定资产的,或有长期财务数据的。新经济企业往往两样都少;软件公司、设计公司、短视频工作室、AI Agent服务商,都可能是轻资产企业。如果经营数据能够成为信用资产,银行可以覆盖大量过去难以评价的企业。
围绕不同的经营周期,可能设计出订单贷、算力贷、应收账款贷和平台信用贷,让不同产品匹配不同业务周期。例如AI公司需要购买GPU,可以用未来合同作为信用参考;内容创作者需要垫付制作成本,可以根据历史回款获得短期额度。
六、小团队的企业规模如何界定
AI工具可以降低部分任务的人力配置门槛。过去要成立一家软件公司,可能需要产品经理、程序员、设计师、测试和运营;现在一个有能力的创业者可以用多个AI工具完成很多工作。这不意味着所有企业都会变成一人公司,但小团队的业务规模可能因此扩大。
如果越来越多公司只有1到5个人,银行、税务、社保和企业服务体系都需要调整。传统政策往往根据员工数量判断企业规模;未来,一家只有3个人的AI公司可能创造几千万元收入。企业规模的定义可能从“人数”逐渐转向“业务规模和生产率”。
七、平台会成为新的信用基础设施
闹海AI这类平台提供AI内容工具,也留存创作者的经营数据;与银行合作后,平台还承担了经营数据提供方的角色。类似模式已经在电商平台出现过:淘宝订单可以帮助商家获得贷款,物流数据可以证明经营活动,支付数据可以反映现金流。AI平台现在可能复制这条路径。未来,一个Agent开发平台可能知道开发者有多少客户、API调用量、服务稳定性和客户续费率。这些数据同样可以用于融资。
八、监管与隐私会成为下一道门槛
经营数据用于授信,应先明确创业者的授权边界。创业者应该知道哪些数据提供给银行、用于什么目的、保存多久,以及能否撤销。平台也不能为了融资服务无限扩大数据使用范围,特别是AI内容平台可能同时掌握客户资料、创作内容和商业项目,数据边界非常重要。未来比较成熟的体系可能采用“可验证而不完全暴露”的方式。银行获取信用评估所需信息,订单细节则留在约定的访问边界内。
让经营记录说话,也要守住数据边界
上海银行与闹海AI的合作提出了一种授信思路:用持续的订单、交付与回款记录,补足轻资产创业者缺少抵押物和长期财报的问题。银行是否能据此形成稳健的产品,还取决于订单真实性、回款验证、授权范围及违约风险控制。
一个人借助AI工具经营公司,并不会自动获得信用;可验证的经营过程才可能进入银行判断。平台提供数据时应限定用途和访问范围,让融资需求与客户资料保护一同进入设计。
参考资料
-
上海市人民政府/解放日报:《金融创新破解“一人公司”贷款难 不看厂房看订单》
https://www.shanghai.gov.cn/nw4411/20261025/0a85955f213f4f9ea1a7d97519e451fa.html -
解放日报:《没有财务数据也能贷款?上海率先用“接单量”给OPC打分授信》
https://www.jfdaily.com/news/detail?id=1199782