2026 年 11 月 18 日,Anthropic 以每股 83 美元定价、募资 813 亿美元完成人类商业史上最大规模 IPO,按完全稀释股本计算估值约 1.5 万亿美元(INDmoney、CNA)。
但在华尔街分析师和公司治理学者眼中,这份 S-1 招股书里最颠覆常规的并不是 810 亿美元的年化营收,而是它的股权与控制权架构。
在 Anthropic 上市后的股权结构里,出现了一组极度反直觉的数字:
- **亚马逊(约 14.7%)与谷歌母公司 Alphabet(约 13.7%)**合计持股超过 28%,远超七位联合创始人的持股总和(Trending Topics、Forbes);
- 七位联合创始人经历十余轮天量融资后,个人持股已被稀释到每人仅约 1.3%(七人合计约 9%)(Forbes);
- 然而,就是这持股不到 10% 的七个人,却通过全公司唯一的一股特殊股票,恒定掌握了全体股东大会 50.1% 的投票权;与此同时,一个不持有任何经济分红权的外部信托,握着全公司唯一的一股信托股,直接掌控了董事会多数席位(INDmoney、Morningstar)。
从工程架构的视角看,Anthropic 相当于把现代公司法里原本强耦合的三个模块——经济收益权、股东大会表决权、董事会任免权——彻底解耦,写出了硅谷历史上最复杂、也最具实验性的“五类股票”治理系统。
一、五类股票全景图:把“钱”和“权”彻底拆成两张表
传统的硅谷双重股权(比如 Meta 或 Alphabet)通常只是把 B 类股的投票权重放大到 10 倍,但投票权依然绑定在创始人持有的经济股票上——一旦创始人卖股或大规模增发,投票权还是会慢慢流失。
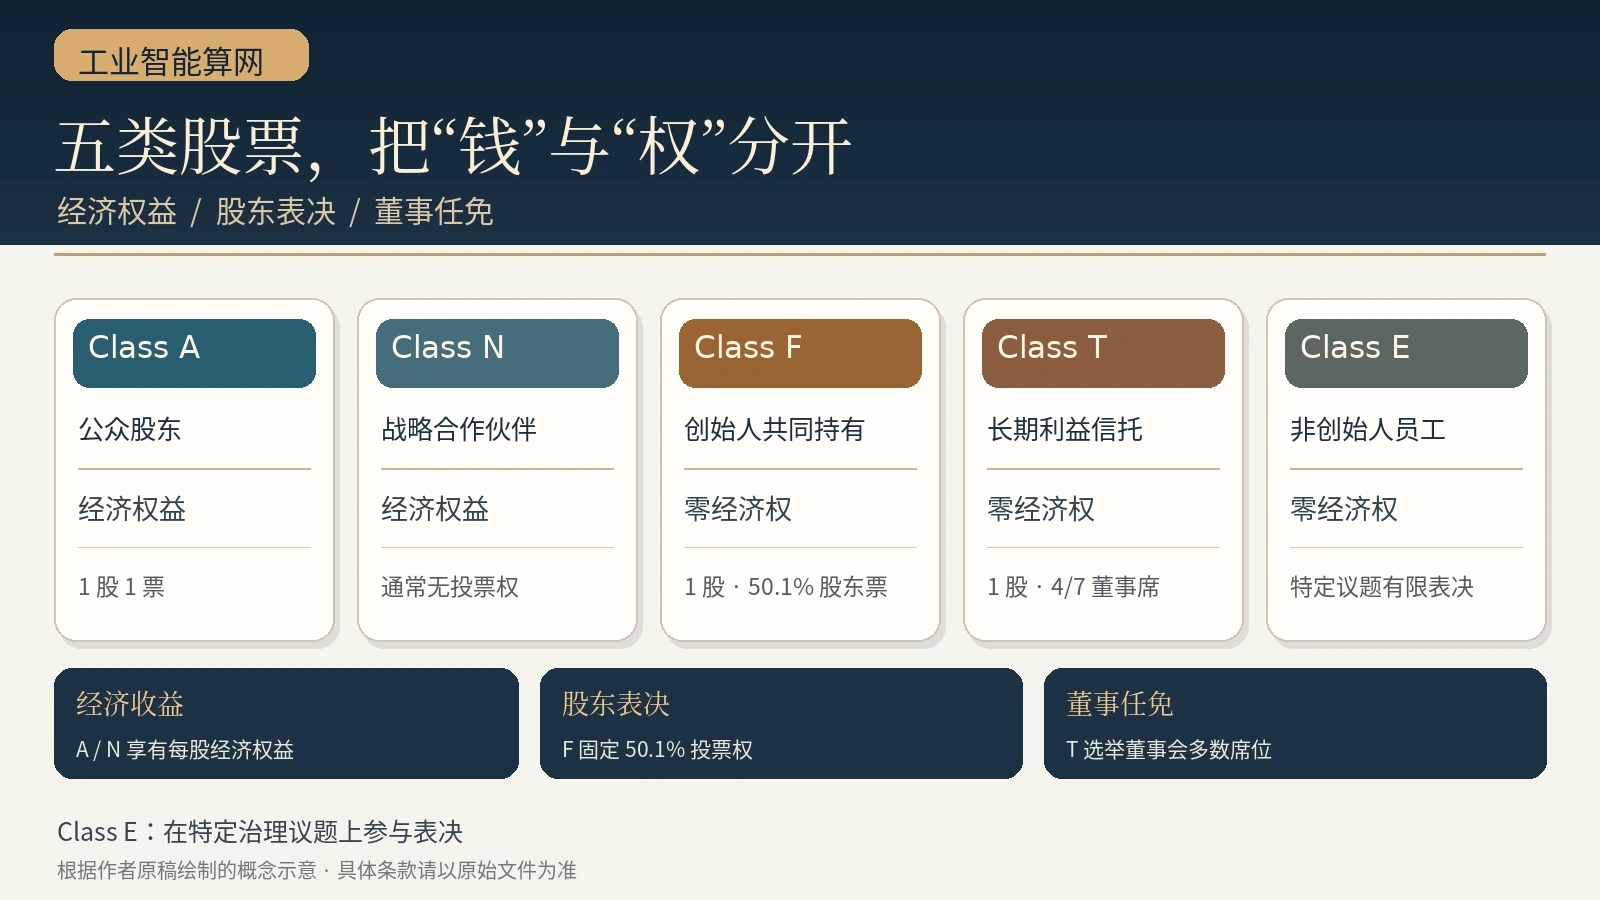
Anthropic 在 S-1 中彻底放弃了这种“乘数法”,转而发行了 Class A、Class N、Class F、Class T、Class E 五类股票,直接把经济权和控制权切开(INDmoney):
| 股票类别 | 持有对象 | 经济权益(分红 / 清算) | 投票权与治理权限 | 转换与转让规则 |
|---|---|---|---|---|
| Class A | 公众投资者、创始人及普通股东 | 与 Class N 享有同等每股经济权益 | 常规事项 1 股 1 票;选举非 Class T 董事;对特定信托修改有单独表决权 | 不可转换;可公开流通交易 |
| Class N | 战略合作伙伴(亚马逊、谷歌等)及公益基金 | 与 Class A 享有同等每股经济权益 | 通常无投票权(仅在法律强制要求的特定事项上有权表决) | 满足特定条件的对外转让时,1:1 转为 Class A |
| Class F | Founder LLC(由七位联合创始人组成),仅 1 股 | 零经济权(无分红,清算权仅面值 $0.00001) | 恒定锁死全体股东大会 50.1% 投票权,主导非 Class T 董事选举及重大股东表决 | 不可转换;几乎不可转让 |
| Class T | 长期利益信托(LTBT),仅 1 股 | 零经济权(无分红,清算权仅面值 $0.00001) | 选举和罢免董事会多数席位(7 席中的 4 席);对 Class F 变更和 Class E 赎回拥有保护性权利 | 不可转换;转让须经特定信托修改程序批准 |
| Class E | 除七位创始人之外的 Anthropic 员工 | 零经济权(无分红,清算权仅面值 $0.00001) | 仅在特定董事及信托保护条款上享有 1 股 1 票表决权 | 不可转换、不可转让;适用特定赎回规则 |
表注:制度细节依据 Anthropic S-1 / S-1/A 招股书拆解,综合自 INDmoney 与 Morningstar。
这张表最精妙的地方,在于它同时解决了三个在 AI 时代极其棘手的矛盾:怎么融到上千亿美元算力资金而不丢控制权?怎么防止创始人变成“一言堂”独裁者?怎么防止上市后华尔街逼迫公司为了短期利润放弃安全底线?
二、经济权账本:为什么亚马逊和谷歌拿走 28%,七位创始人只剩 9%?
要理解 Anthropic 为什么要设计如此极端的控制权防火墙,必须先看清它的经济股权是怎么被稀释的。
大模型不是轻资产软件,而更像重资产的“算力公用事业”——据对 S-1 的测算,Anthropic 披露的算力采购合同承诺总额已超过 6000 亿美元(Deepak Gupta S-1 Analysis)。为了支撑这种体量的训练与推理支出,公司不得不进行人类创投史上最密集的股权融资:
- 七人平权起步,单人初始盘子小:2021 年创立时,七位联合创始人选择近乎均分股权,不像单创始人公司那样由 CEO 一人握有 50%–80% 的原始股份。
- 十余轮超级私募与云巨头深度绑定:从 2021 年 1.24 亿美元 A 轮起步,到 2025 年 3 月 E 轮 35 亿美元(估值 615 亿美元)、9 月 F 轮 130 亿美元(估值 1830 亿美元),再到 2026 年 2 月 G 轮 300 亿美元(估值 3800 亿美元)和 5 月 H 轮 650 亿美元(估值 9650 亿美元),上市前累计私募融资超 860 亿美元(Anthropic Series E、Anthropic Series F、Anthropic Series H、GetLatka)。
- 其中,亚马逊在 2023–2024 年累计通过可转债注资 80 亿美元,2026 年再加码 50 亿美元,IPO 后持有约 19.2 亿股无投票权 Class N 股(约占总股本 14.7%);而且其剩余约 62 亿美元可转债转股还受到 12% 持股上限的分阶段约束(The Motley Fool、MicroVentures、24/7 Wall St.)。
- **Alphabet(谷歌)**在 2023 年注资 20 亿美元,2026 年追加 100 亿美元并在 IPO 同期再私募认购 100 亿美元,IPO 后持股约 13.7%,同样以无投票权 Class N 股为主(The Motley Fool、Trending Topics)。
- 2026 年 9 月上市前,公司进行了 10 拆 1 拆股,A 至 H 轮优先股全部自动转为 Class A 或 Class N;11 月 IPO 又公开发行 9.8 亿股、募资 813 亿美元(MicroVentures、INDmoney)。
- 庞大的员工期权池:IPO 定价 83 美元时,按已发行股本计算估值约 1.1 万亿美元,但按完全稀释股本计算高达 1.5 万亿美元——这中间近 4000 亿美元的差额,很大一部分是留给顶级 AI 研究员与工程师的期权和限制性股票(INDmoney)。
- 极具争议的“自我稀释引擎”——公益基金(Public Benefit Fund):2026 年 10 月,Anthropic 设立全资子公司 Anthropic Public Benefit Fund, LLC,直接向其注入相当于完全稀释股本 5% 的 Class N 股票(约 8.47 亿股)(SEC.gov、Forbes)。更罕见的是,董事会获得授权:未来公司股价相对基准每持续上涨 50%,就可以酌情再向该基金增发最多 2% 的新股,专门用于资助非营利组织或应对 AI 引发的劳动力市场冲击(明文禁止用于政治捐款或游说)(Forbes、Morningstar)。
结果就是,七位创始人的单人持股比例从 2025 年初的 > 2%,降至 2026 年 5 月 H 轮后的 约 1.6%,再到 2026 年 11 月 IPO 后的 约 1.3%(Forbes 2025、Forbes May 2026、Forbes Nov 2026)。
如果按照传统公司法,持股 9% 的创始团队早就被持有 28% 股份的亚马逊、谷歌以及庞大的二级市场基金架空了。
三、控制权防火墙:Class F、Class T 与 Class E 的三层制衡
Anthropic 的应对方式不是“少融资”,而是用法律和公司章程把控制权和经济权彻底脱钩。这套设计由三个核心齿轮咬合而成:
1. Class F:永不被稀释的 50.1%,且不是 CEO 的个人玩具
传统超级投票股(比如 1 股 10 票)有一个致命弱点:如果创始人为了做慈善把个人股票捐掉 80%(Anthropic 七位创始人确实都做出了自愿捐出 80% 个人股权的慈善承诺),或者公司继续增发几百亿美元新股买 GPU,创始人的投票权最终还是会跌破 50%。
Anthropic 的解法极其干脆:把 50.1% 的投票权直接写进 1 股零经济价值的 Class F 股票里,由七人共同组成的 Founder LLC 持有(INDmoney、FourWeekMBA)。无论外面增发 10 亿股还是 100 亿股 Class A,也无论七人个人卖掉或捐掉多少 Class A 股票,这 1 股 Class F 在股东大会上的权重永远自动配平为 50.1%。
但同时,它又刻意防止了“创始人个人独裁”:
- Class F 不归 Dario Amodei 个人所有,七位在任创始人内部实行一人一票、简单多数决;
- 如果七人在常规股东表决事项上内部出现严重分歧、凑不够多数票,Class F 就会放弃强行压制,改为按出席会议的 Class A 公众股东投票比例“随大流”(INDmoney)。
2. Class T:独立于股东的“长期利益信托”锁死董事会
只有 Class F 还不够——因为股东大会管的是并购出售、章程修改等重大决议,而决定公司日常战略、CEO 任免、模型发布红线的是董事会。
为此,Anthropic 在特拉华州公益公司(PBC)的法律外壳下,把唯一一股 Class T 股票交给了独立的长期利益信托(Long-Term Benefit Trust, LTBT)。该信托由五位不持有公司股份的外部受托人组成(包括 2026 年 7 月加入的前美联储主席本·伯南克 Ben Bernanke),有权直接选举和罢免 7 人董事会中的 4 名董事(占多数)(Anthropic、Morningstar)。
这就形成了一种微妙的双向制衡:
- 外部资本想强行收购公司或逼迫公司放弃安全评估?过不了创始人的 Class F(50.1% 股东票)和信托的 Class T(董事会多数);
- 七位创始人自己哪天被商业利益冲昏头脑,想绕开安全底线?股东大会的 50.1% 投票权不能替代董事会决议,他们依然要过 LTBT 掌控的董事会这一关(INDmoney)。
3. Class E 与日落条款:藏在细节里的安全阀与“漫长退出”
除了创始人和信托,Anthropic 还给普通员工设计了零经济权的 Class E 治理股,让员工在涉及董事与信托保护的关键议题上拥有独立发声权(INDmoney)。
那么,这套强控制架构什么时候会结束?S-1 规定了极其严苛的日落条款(Sunset Clauses):
- Class F 的日落条件:只有当七位创始人中,仍在活跃履职的人数长期降至两人或以下时,Class F 才会失效(Stork.ai);
- 双重锁定顺序:即使 Class F 先失效,LTBT 的 Class T 依然牢牢掌控董事会多数;反之如果 Class T 先退出,Class F 依然主导全体董事选举。只有当 Class F 和 Class T 双双终结后,Class A 公众股东才能真正接管公司(INDmoney);
- 最后的防线:即便未来 Class F 真的日落,公司章程还会自动触发三年期交错董事会(staggered board),且修改核心章程需要 66⅔% 的 Class A 绝对多数同意——这意味着恶意收购者几乎不可能在短时间内一次性换掉整个董事会(INDmoney)。
四、横向对比:在硅谷治理史上,Anthropic 站在什么位置?
把 Anthropic 放进科技巨头的治理光谱里,你会更清楚这套架构的野心:
| 公司 | 核心股权与治理模式 | 优势 | 核心隐患 |
|---|---|---|---|
| Nvidia | 单一普通股(1 股 1 票),无超级投票权(Inc.) | 最受机构投资者和主流指数欢迎,治理透明度最高 | 创始人持股稀释后失去法定护城河,完全依赖个人业绩与威望维持权威 |
| Meta / Alphabet | 双重/三重股权(超级投票股绑定个人经济股) | 创始人可抵御华尔街短视压力,执行长期押注 | 高度依赖单一创始人个人判断,缺乏对创始人的独立制度制衡 |
| OpenAI(早期架构) | 非营利母体直接控制营利子公司董事会 | 理论上使命绝对优先 | 权责边界模糊,2023 年曾引发董事会直接罢免 CEO 的剧烈治理地震 |
| Anthropic | PBC + 五类股票(Class F 50.1% 股东票 + Class T 信托控董事会 + Class N 隔离巨头) | 既能吸纳千亿级算力资本,又能同时防资本短视与创始人独裁 | 结构极度复杂,公众股东几无话语权,且面临持续公益增发稀释 |
五、华尔街的代价:买单的人到底在担心什么?
天下没有免费的架构。Anthropic 在 S-1 的风险提示里也毫不讳言,这套“近乎滴水不漏”的治理设计,需要二级市场投资者承担三个实打实的代价:
- 同时面对“三个董事会”,却几乎没有否决权:治理研究机构指出,买了
ANT的公众股东实际上要同时面对公司董事会、Founder LLC 和 LTBT 三个权力中心,但对其中任何一个都几乎没有约束力(Diligent)。由于 PBC 的法律地位,董事会完全可以合法地为了“人类长期利益”推迟高利润模型发布或限制商业接入,而不必以股东回报最大化为唯一目标(Morningstar)。 - 结构性“成功税”稀释:公益基金已经拿走了 5% 的股本,未来股价每涨 50% 还可能再被抽走最多 2% 的新股。虽然这只有在股价大幅上涨后才会触发,但从数学上讲,它相当于给二级市场投资者的上行收益装了一个持续运行的“抽水泵”(Morningstar)。
- 被主流指数拒之门外的风险:S-1 明确警告,这种将投票权高度集中在零经济权特殊股上的结构,可能导致
ANT无法被纳入部分对公司治理有严格要求的股票指数,从而减少被动指数基金的长期配置买盘(Morningstar)。
结语:一次写进公司法的超级系统工程实验
如果用软件工程的语言来评价 Anthropic 的股权架构,它不像一份常规的金融招股书,更像是一份面向强人工智能时代的分布式容错协议:
- 用 Class N 接入亚马逊、谷歌和公益基金的巨额资本与算力,同时把它们的表决权隔离在沙箱之外;
- 用 Class F 把七位创始人的长期主义和“平权共识”焊死在股东大会层;
- 用 Class T 和 Class E 把外部独立受托人与内部员工的监督权嵌入董事会和章程底层。
在 813 亿美元超额认购的狂热情绪下,华尔街暂时选择了闭眼接受这套苛刻条款——毕竟在 OpenAI 尚未上市的当下,二级市场几乎没有第二个同量级的纯正大模型标的。但真正的压力测试不会发生在敲钟第一天,而会发生在未来某个业绩增速放缓、算力资本开支承压、商业利益与 AI 安全红线正面相撞的季度。
到那时,这套精巧的五类股票系统究竟是护住初心的钢铁长城,还是引发治理僵局的沉重枷锁,资本市场会给出最真实的答案。