2026 年 11 月 19 日,Anthropic 预计以股票代码 ANT 于当日开始在纳斯达克交易。在前一天完成的最终定价中,发行价定在每股 83 美元,叠加 260 亿美元的同步私募配售,总募资规模最高可达 900 亿美元级别,一举超越 SpaceX 成为资本市场史上最大 IPO(Anthropic 官方定价公告、Forbes、Binance 汇总)。
翻开 Anthropic 提交给 SEC 的最新版招股书(S-1/A-3、IPO 路演材料 FWP),你会看到一份在软件商业史上几乎找不到参照物的成绩单:一家成立不到六年的公司,仅凭 5,300 名员工,把年化营收运行率推到了 810 亿美元,硬生生证明了企业级 AI 不是概念,而是真金白银的超级生意。
但如果你把这份招股书和三周前发布的 Alphabet(Google)2026 年 Q3 财报放在同一张桌子上对照,另一个同样清晰的判断会浮出水面:Anthropic 确实赢得了上半场,但随着行业进入算力长约兑现与全行业 Token 价格战的下半场,手握全栈底牌的 Google,追上来几乎只是时间问题。
一、商业史上的异类:一份打破 SaaS 常识的招股书
过去二十年,华尔街习惯用传统 SaaS 的尺子去量科技公司:营收年增 30% 算优秀,人均创收 50 万美元算顶尖,大客户留存率 120% 就算稳如磐石。Anthropic 的招股书把这套尺子全部折断了。
| 核心指标 | Anthropic 招股书最新披露数据(截至 2026 年 Q3 / 10 月) | 来源 |
|---|---|---|
| 营收增速 | 2023 年 4,100 万 → 2024 年 3.86 亿 → 2025 年 46 亿 → 2026 前三季度 332.42 亿美元(Q3 单季 169.6 亿,10 月底年化 Run-Rate 约 810 亿美元) | Linas S-1 分析、富途路演拆解 |
| 现金储备 | 账面现金、现金等价物及短期投资约 1,319 亿美元(截至 9 月 30 日),仅次于伯克希尔(3,523 亿)等极少数巨头 | S-1 财务拆解、BigGo 伯克希尔 Q3 |
| 经营与自由现金流 | 累计融资约 1,400 亿、净现金消耗仅约百亿美元级;2026 前 9 个月经营现金流约 66 亿美元,标准口径自由现金流 56.4 亿美元 | Tema ETFs、RoboForex |
| 企业大客户结构 | 年付 $10 万+ 客户超 11,900 家(一年前 950+ 家);年付 $100 万+ 超 1,900 家;年付 $1,000 万+ 约 250 家 | Morningstar、SEC FWP |
| 头部渗透与留存 | 覆盖全部财富 10 强、超 50% 财富 500 强、超 30% 全球 2000 强;净收入留存率(NRR)高达约 900%;80% 营收来自按量计费 API | AlphaSense、RoboForex |
| 员工与人效 | 员工约 5,300 人;过去 12 个月(TTM)人均创收 >660 万美元,按 Q3 单季营收年化高达 1,280 万美元/人 | AlphaSense、富途路演拆解 |
这组数字里,最让 B 端软件老兵坐不住的不是 810 亿美元的年化收入,而是那个几乎被淹没在附注里的比例:在已经年付超过 10 万美元的财富 500 强客户中,他们在 Claude 上的支出目前还不到各自企业总支出的 0.1%——换句话说,大企业每花出去 1,000 美元,目前只有不到 1 美元流向了 Anthropic,即便是前十大头部客户也低于 1%(Morningstar、Morningstar Canada)。
这意味着,Anthropic 甚至还没有真正吃下大企业的核心预算,就已经跑出了近千亿美元级别的商业体量。
二、千万人效与 20 倍客单价:Claude Code 证明了 Agent 的真实账本
Anthropic 为什么能在 C 端流量远不如竞争对手的情况下,把企业级生意做成一台印钞机?招股书给出了两个极具工程含金量的答案。
第一个答案,藏在 Claude Code 的消费分化里。
在截至 2026 年 9 月 30 日的季度中,不使用 Claude Code 的 Claude Enterprise 企业用户,月均消费不到 75 美元;而使用 Claude Code 的前 5% 高频企业用户,月均消费约为前者的 20 倍,也就是每月 1,500 美元左右(AYAutomate)。
这组对比直接点破了 2026 年 AI 商业化的分水岭:聊天框(Chatbot)卖的是席位费,天花板一眼望到头;真正把 Token 消耗量拉高一个数量级的,是接管代码库、自主规划、写代码、跑测试的 Agent。 一旦大模型从“回答问题的助手”变成“交付代码的虚拟同事”,它对标的就不再是每人每月几十美元的办公软件预算,而是动辄年薪十几万美元的研发人力成本。这也是为什么 Anthropic 高达 80% 的收入来自按量付费的 API 与消费模式(2026 上半年按量消费 130.64 亿美元,订阅仅 32.22 亿美元)(AlphaSense)。
第二个答案,藏在 Anthropic 自己的研发效率里。
5,300 名员工撑起 Q3 年化 1,280 万美元的人均产值,一方面得益于轻渠道策略——2026 上半年有高达 48% 的营收直接通过 AWS Bedrock、Google Vertex AI 等云市场完成分销,省去了动辄数万人的企业直销大军(Cape Fear Advisors);另一方面,则是极其激进的内部自动化:招股书披露,2026 年 9 月,Anthropic 内部代码库中超过 90% 的代码贡献由 Claude 生成,工程师日均代码产出达到了 2024 年的 45 倍以上(Heavy Lifting、富途路演拆解)。
三、繁华背后的三道暗礁:华尔街在掌声之外盯着什么?
如果只看增长曲线,Anthropic 似乎毫无破绽。但把招股书的风险披露和财务附注翻到底,有三道结构性暗礁已经清晰浮现。
1. 算力效率在 Q2 见顶,增速放缓与价格战同步到来
Anthropic 路演中最爱展示的指标之一,是“每美元算力投入产出的收入”(Revenue per dollar of compute)。这一指标确实一路飙升:从 2025 年 Q1 的 0.40 倍、Q4 的 0.69 倍、2026 年 Q1 的 1.40 倍,在 Q2 冲上了 2.08 倍的高点。
但拐点已经在 Q3 出现:2026 年 Q3,该比率从 2.08 倍回落至 1.72 倍,算力与基础设施成本占营收的比重也从 Q2 的 48% 反弹至 58%(富途路演拆解、RoboForex)。除了 Q3 被迫临时高价采购了 50 亿美元短期算力之外,更深层的变化在于需求节奏:随着夏季企业“不计成本狂刷 Token(token-maxing)”的热潮降温,Anthropic 的季度环比营收增速从 Q2 的 144% 骤降至 Q3 的 46.7%;紧接着在 10 月,Anthropic 将部分 Token 价格大幅下调最高 50% 以刺激用量,整个大模型行业的价格战已经全面打响(BigGo / Steve Eisman 拆解)。
2. 8,954 亿美元的算力长约,是一副不能停步的刚性枷锁
截至 2026 年 9 月 30 日及此后,Anthropic 签下的采购承诺与租赁协议总计高达 8,954 亿美元(含其他义务口径约 9,009 亿),履约期一直延续到 2045 年——其中 2030 年底前到期约 4,475 亿美元,未来 12 个月到期 698 亿美元(S-1 财务拆解、Kalkine)。
尽管其中约 23.9% 的合同附带解约或前置条件(比如与 SpaceX 最高 1,205 亿美元的算力协议在 2027 年初起可提前 90 天解约)(Cape Fear Advisors),但绝大部分仍是硬性负债。矛盾在于:Anthropic 在成本端签的是长达 20 年的刚性租约,而在收入端却有 80% 依赖按量计费,许多大客户并无长期锁单(Linas S-1 分析)。就像一家全靠湿租飞机的航空公司,顺风时杠杆惊人,一旦行业需求波动,固定成本会迅速反噬利润表。
3. 账面现金流很美,但“股权激励 + 租赁”的真实成本还在后面
Anthropic 前三季度 GAAP 净亏损高达 1,040 亿美元,这倒不必过度恐慌——其中 1,046 亿美元是估值暴涨带来的可转债公允价值重估(非现金会计项),剔除股权激励后的调整后经营利润实际上达到了 40.81 亿美元(Q3 调整后经营利润率 15%,GAAP 经营利润率为 -3%)(Heavy Lifting、富途路演拆解)。
真正值得警惕的是“经济实质”下的现金流:哥伦比亚大学商学院教授 Shivaram Rajgopal 与 Robert G. Eccles 指出,Anthropic 员工手握公司约 1/6 的股权权益(价值近 1,980 亿美元),仅 IPO 上市触发的 RSU 归属就会一次性计提约 142 亿美元费用;如果将股权薪酬视为真实人力成本,并将已签未起租的 4,512 亿美元算力租赁按经济实质计入投资,Anthropic 前 9 个月的真实自由现金流实为 -45 亿美元(剔除巨额现金的利息收入后约为 -70 亿美元)(Heavy Lifting)。
四、为什么 Google 一定会赶上来?它握着三张别人抄不走的王牌
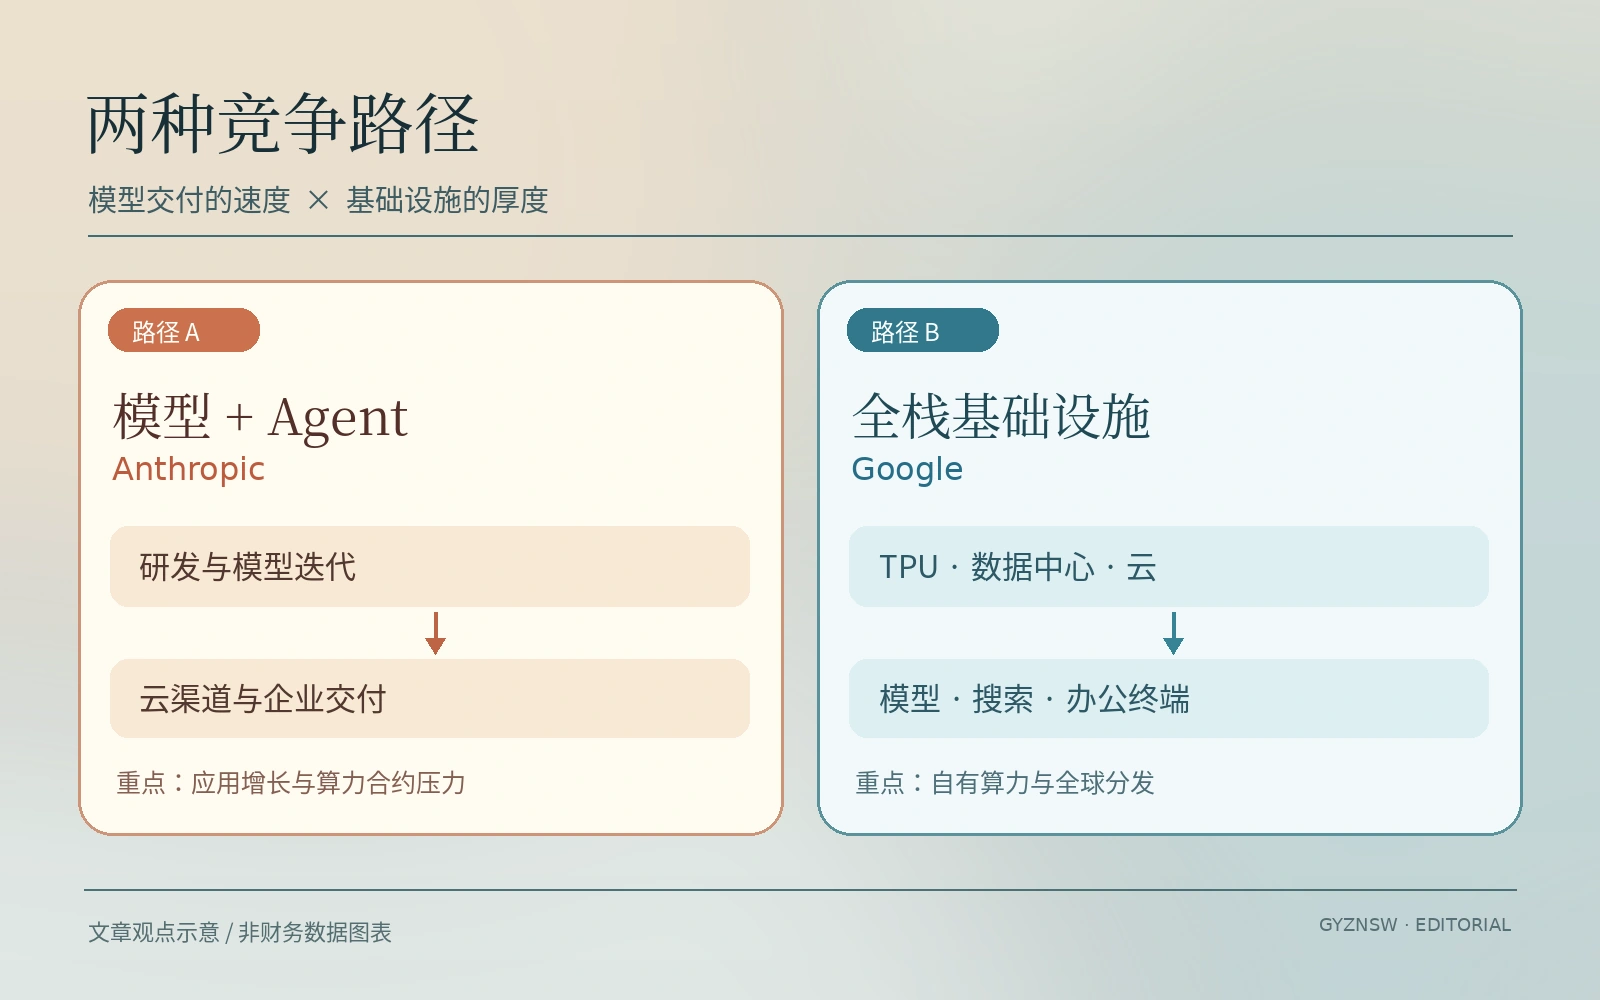
Anthropic 的 IPO 无疑把行业情绪推向了顶点,但把视线拉长到 3–5 年的产业周期,Google 不仅不会在这轮竞赛中掉队,反而是最有可能在下半场完成反超的玩家。
王牌一:Google 既是竞争对手,更是 Anthropic 上市的超级大赢家
市场往往习惯把两家公司看作零和博弈,却忽略了深层的资本与供应链绑定:
- 千亿股权红利:Google 持有 Anthropic 13.7% 的股份。随着 Anthropic 上市,这笔持股的公开市场价值高达约 1,324 亿美元(Investing.com)。
- 千亿硬件大单:Anthropic 招股书明确披露,在表内承诺之外,预计 2028–2031 年还将向 Google 支付 1,250–1,500 亿美元用于采购 Google TPU(AlphaSense),同时借助 Google Vertex AI 分销大量企业流量。
换言之,Anthropic 跑得越快,Google 一边坐收股权增值,一边稳稳赚着 TPU 芯片和云平台的上游利润。
王牌二:Google 自己的 AI 增长引擎,已经在 Q3 2026 全面起速
看一眼 Alphabet 10 月 28 日交出的 2026 年 Q3 财报,你很难得出“Google 落后了”的结论:
- 体量与增速双双爆发:Alphabet 单季总营收 1,275.8 亿美元(同比增长 25%),年化迈过 5,000 亿美元门槛;核心搜索业务不仅没被 AI 击穿,查询量同比增速反而创下近五年新高(Futurum Group);
- Google Cloud 翻倍狂飙:单季营收同比暴涨 103%,冲至 307.1 亿美元——在接近 Anthropic 单季营收 1.8 倍的高基数上实现翻倍,且手握高达 5,610 亿美元的未履约积压订单(Backlog)(Futurum Group、Investing.com);
- 模型与生态全面铺开:Gemini 4 加速渗透,Gemini App 用户已达 10 亿;自研 TPU 系统正式对外放量,客户数达到约 100 家,包括 Anthropic 和 Apple 这样的顶级科技巨头(BigGo 财报电话会、NextGComm)。
王牌三:价格战打到最后,拼的是“自有芯片 + 自有机房”的物理成本底线
Alphabet 在 Q3 财报后股价一度大跌 12.3%,华尔街真正担心的并不是业务不行,而是它砸钱太凶:单季资本开支(Capex)飙到 514 亿美元(全年直奔 2,000 亿美元),超过了 423 亿美元的经营现金流,导致自由现金流二十多年来罕见转负至 -91 亿美元,甚至罕见启动了 800 亿美元的融资(Investing.com、BigGo)。
但如果站在基础设施的终局视角看,这笔重资产投入恰恰构成了 Google 最难被复制的壁垒:
- Anthropic 的 8,954 亿美元,买的是别人家机房和芯片的使用权,每一百万 Token 的推理成本里,都包含着上游硬件与云厂商的利润加成;
- Google 的 2,000 亿美元 Capex,建的是完全垂直整合的自有算力底座:从自研 TPU 芯片、光互联网络、自有数据中心,到上层的 Gemini 模型、Workspace 办公套件,再到 Android、Chrome 与 Search 几十亿级的全球终端分发入口。
当 10 月 Anthropic 自己都被迫将 Token 价格大幅下调最高 50%、行业正式迈入价格战阶段后,竞争逻辑已经变了。在模型能力领先半年的红利期里,纯模型厂商可以享受超高溢价;但一旦模型能力差距收窄、竞争转向规模化推理与长期性价比,掌握底层自研芯片和全局分发渠道的巨头,就握住了行业最终的定价权。
结语
Anthropic 用一份堪称奇迹的招股书,向全世界证明了企业级 AI Agent 的商业闭环已经跑通——5,300 个人、20 倍于聊天工具的编程 Agent 客单价、500 强企业里尚不足 0.1% 的支出占比,这些硬核数据足以让这次纳斯达克上市受到科技行业关注。
但商业史同样反复验证过另一条铁律:率先捅破天花板的先锋,未必是笑到最后的唯一王者。当行业告别“不计成本刷 Token”的草莽红利期,转入拼单位算力成本、拼长约抗压能力、拼全栈基础设施厚度的重工业耐力赛时,手握 TPU、5,610 亿云积压订单、10 亿级入口,还顺手攥着 Anthropic 13.7% 股份的 Google,才刚刚进入自己最擅长的主场。