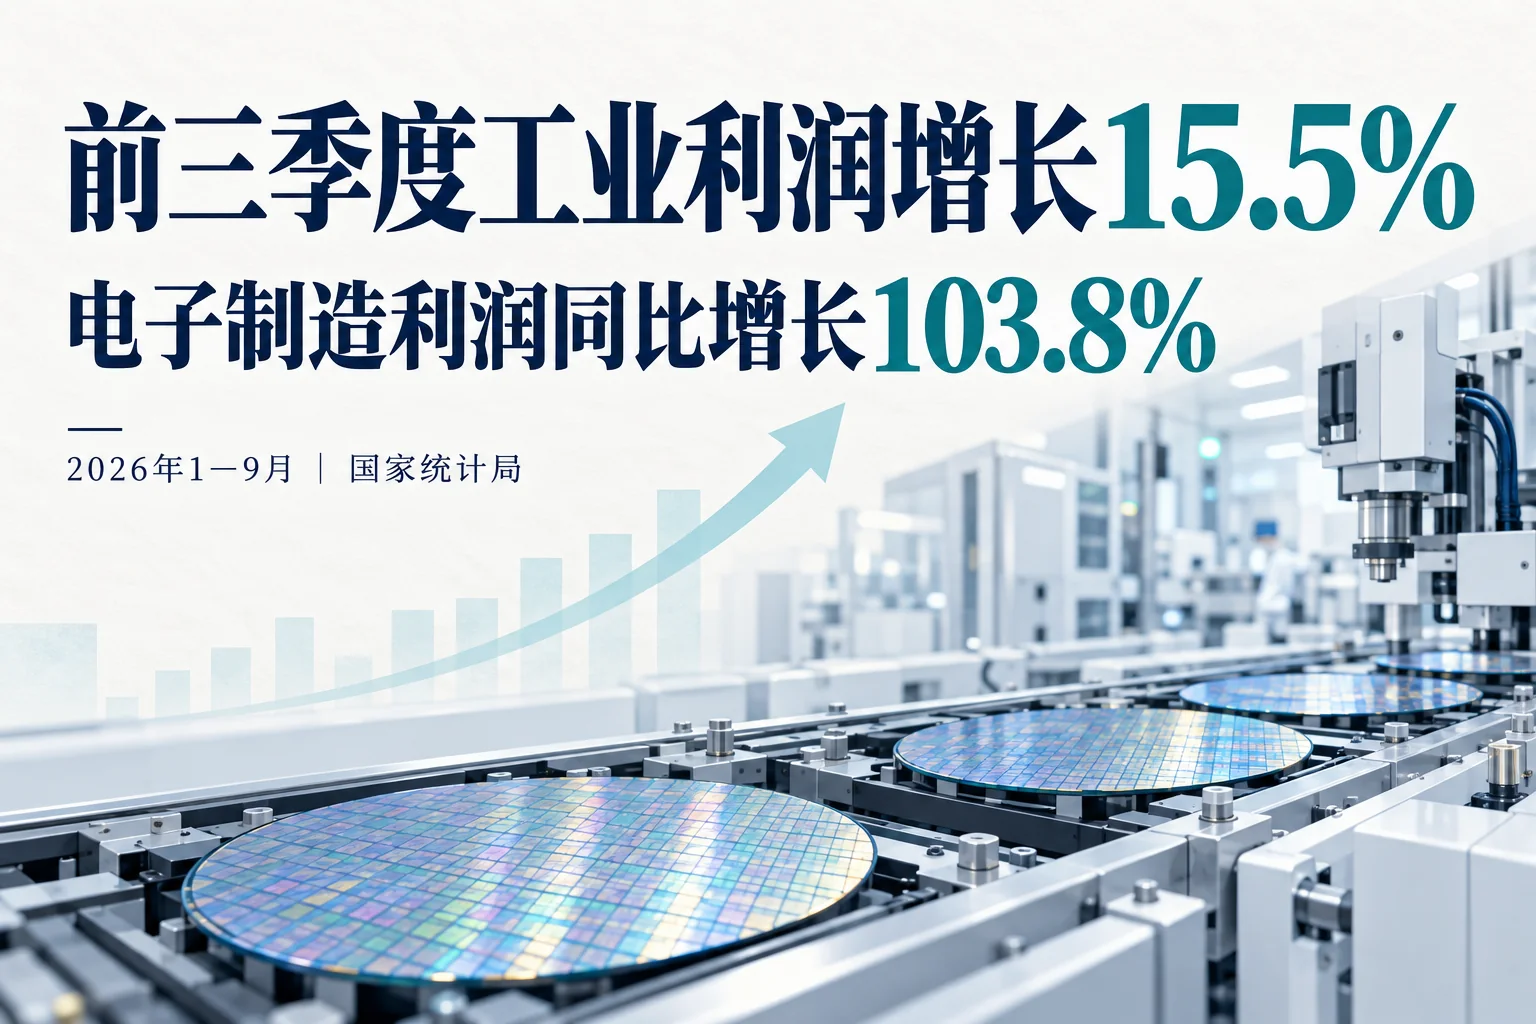
10月27日,国家统计局公布2026年1—9月份规模以上工业企业利润数据:全国规上工业企业利润总额60337.4亿元,同比增长15.5%;制造业利润45738亿元,同比增长17.0%。高技术制造业利润增长52.0%,占规上工业利润的25.5%;计算机、通信和其他电子设备制造业利润同比增长103.8%。讨论新质生产力时,这组利润数据比单看项目和产能多提供了一层经营信息:AI、算力带来的设备需求,已经在部分制造环节的利润表上有所体现。
利润并不等于全部经营质量,却能帮助辨别增长的成色。如果一个行业产量、投资不断增加,利润却长期下降,企业的竞争压力就难以忽略。电子制造利润翻倍,至少说明其中一部分企业进入了盈利改善阶段;这不意味着整条产业链都能维持同样的增速。
国家统计局解读称,电子行业拉动全部规上工业利润增长9.6个百分点,光纤、光缆制造行业利润分别增长5.7倍和1.1倍。原稿将这轮增长与AI数据中心、通信网络和算力基础设施投资联系起来:GPU和服务器集群需要高速互联,数据中心也会采购光模块、光纤和网络设备。模型端的需求沿着采购链传递,制造企业最终要交付的是能进入机房和网络的实物产品。
这也是一轮基础设施建设的常见传导路径:模型公司的扩张带来GPU采购,集群建设继续拉动服务器、电源、网络和光互联,随后是冷却、电缆与电力设备的投入。因而谈AI产业,不能只看软件公司,背后还有规模庞大的制造链。
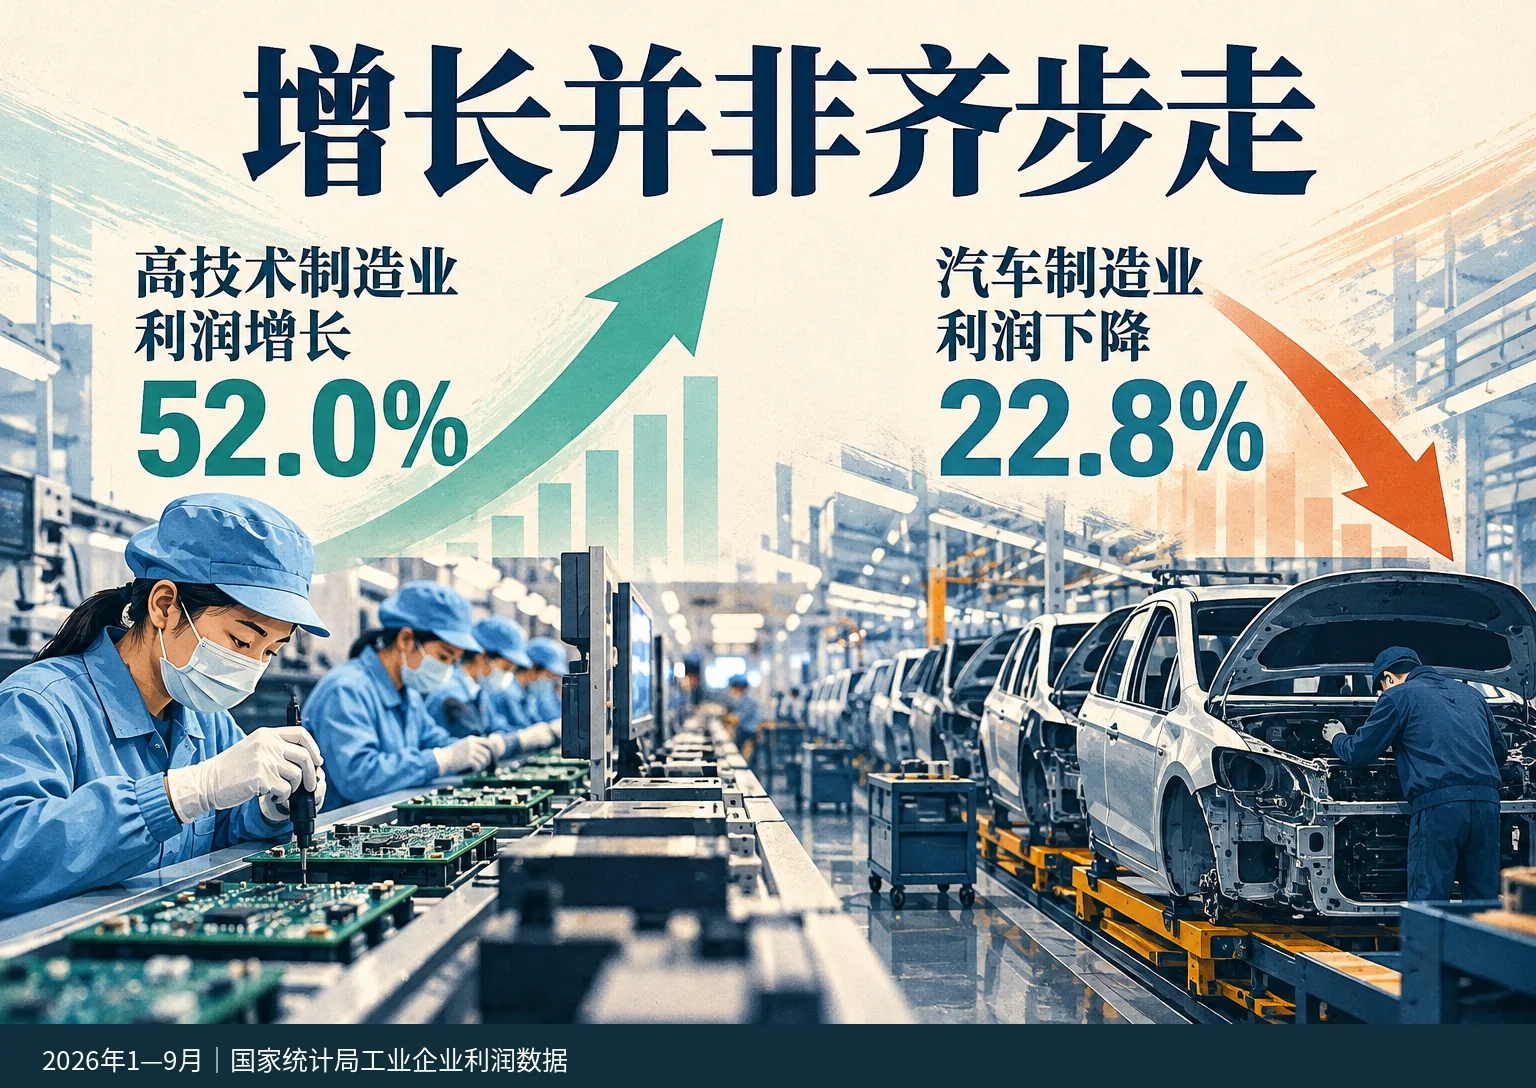
但行业并未齐步走。汽车制造业利润下降22.8%,专用设备制造业下降1.3%。汽车产量大,仍要面对激烈的价格竞争;设备制造企业则承受订单与成本压力。“先进制造”这个标签,不能替代逐项查看企业利润。
规上工业企业营业收入利润率为5.68%,同比提高0.44个百分点,整体盈利能力有所改善。与此同时,应收账款同比增长10.0%,产成品存货增长11.6%。账面利润增加后,客户回款是否及时、库存能否消化,仍决定着企业手中的现金是否宽裕。
地方评价产业项目时,投资额和产值之外,也可以持续跟踪利润率、应收账款周转与研发投入。园区产值很高,若企业利润薄、库存重,长期经营未必轻松。高技术制造业利润增长52%,也提示电子制造的需求来源正在扩展:消费电子之外,AI服务器、工业控制、机器人和通信设备给供应链带来新订单。
制造商需要辨认自己能够进入哪一段供应链。散热、电源、连接器与精密结构件并不总被称作“AI产品”,却可能受数据中心、机器人和智能设备采购拉动。资本市场关注AI基础设施受益企业,也是因为设备订单和持续盈利能力最终要落到这些具体环节,而不是停留在概念上。
这组数据让新质生产力有了可以观察的财务结果。下一步仍要看增长能否延续,以及细分行业能否形成长期竞争优势。利润之外,现金流、研发和全球市场份额同样值得追踪。