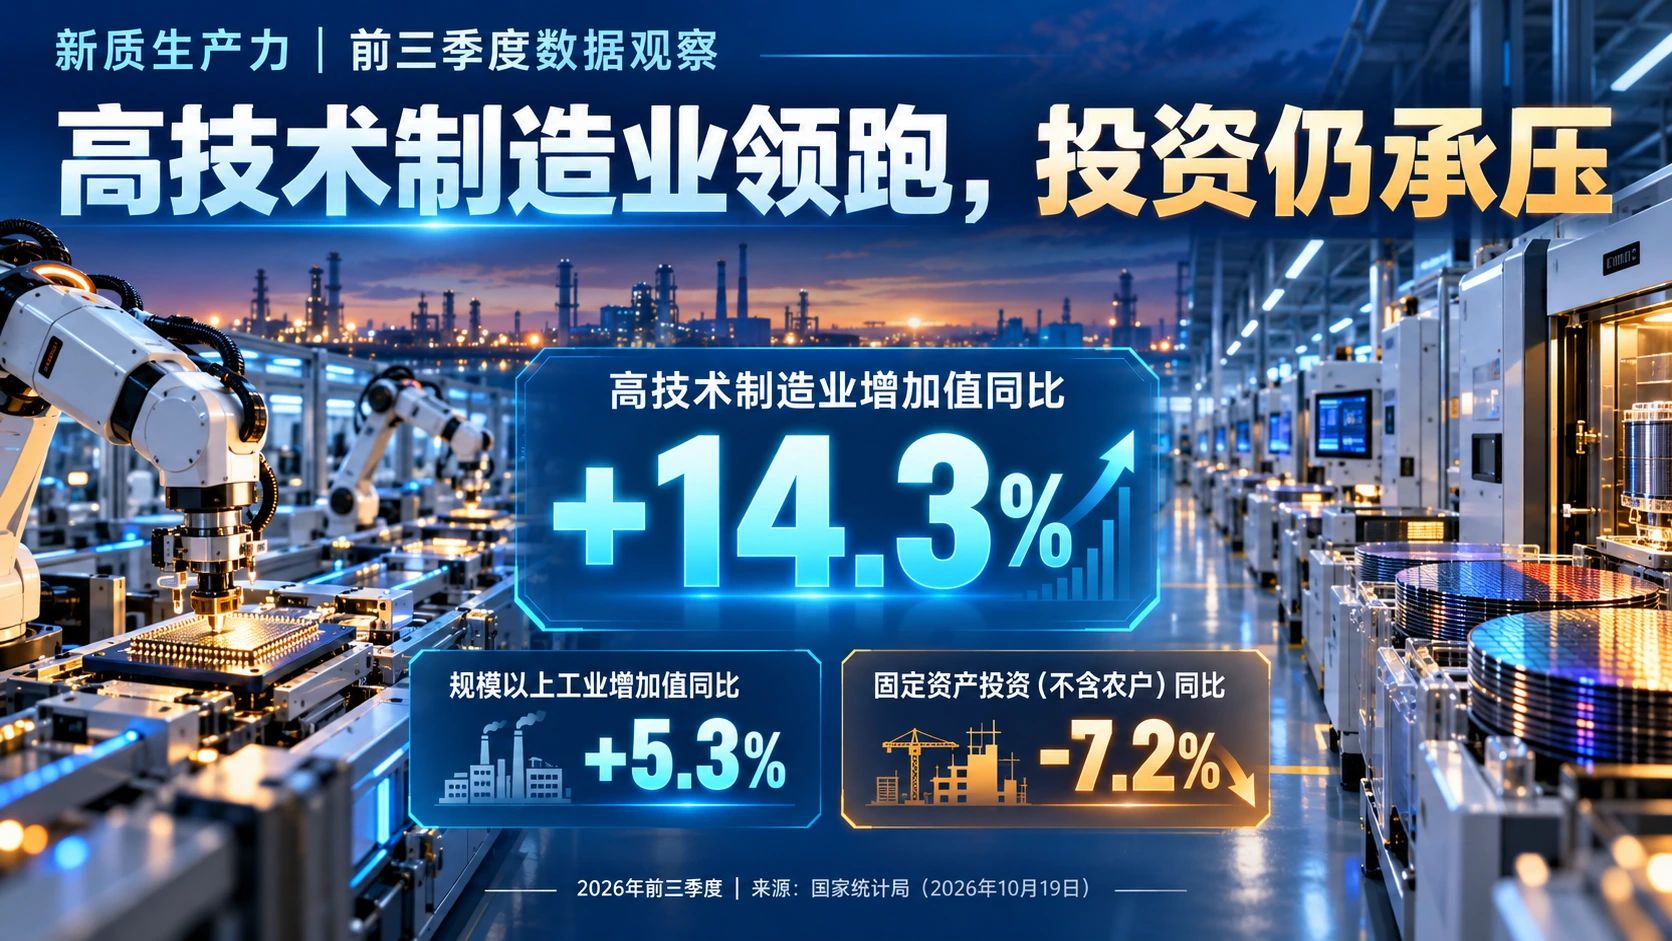
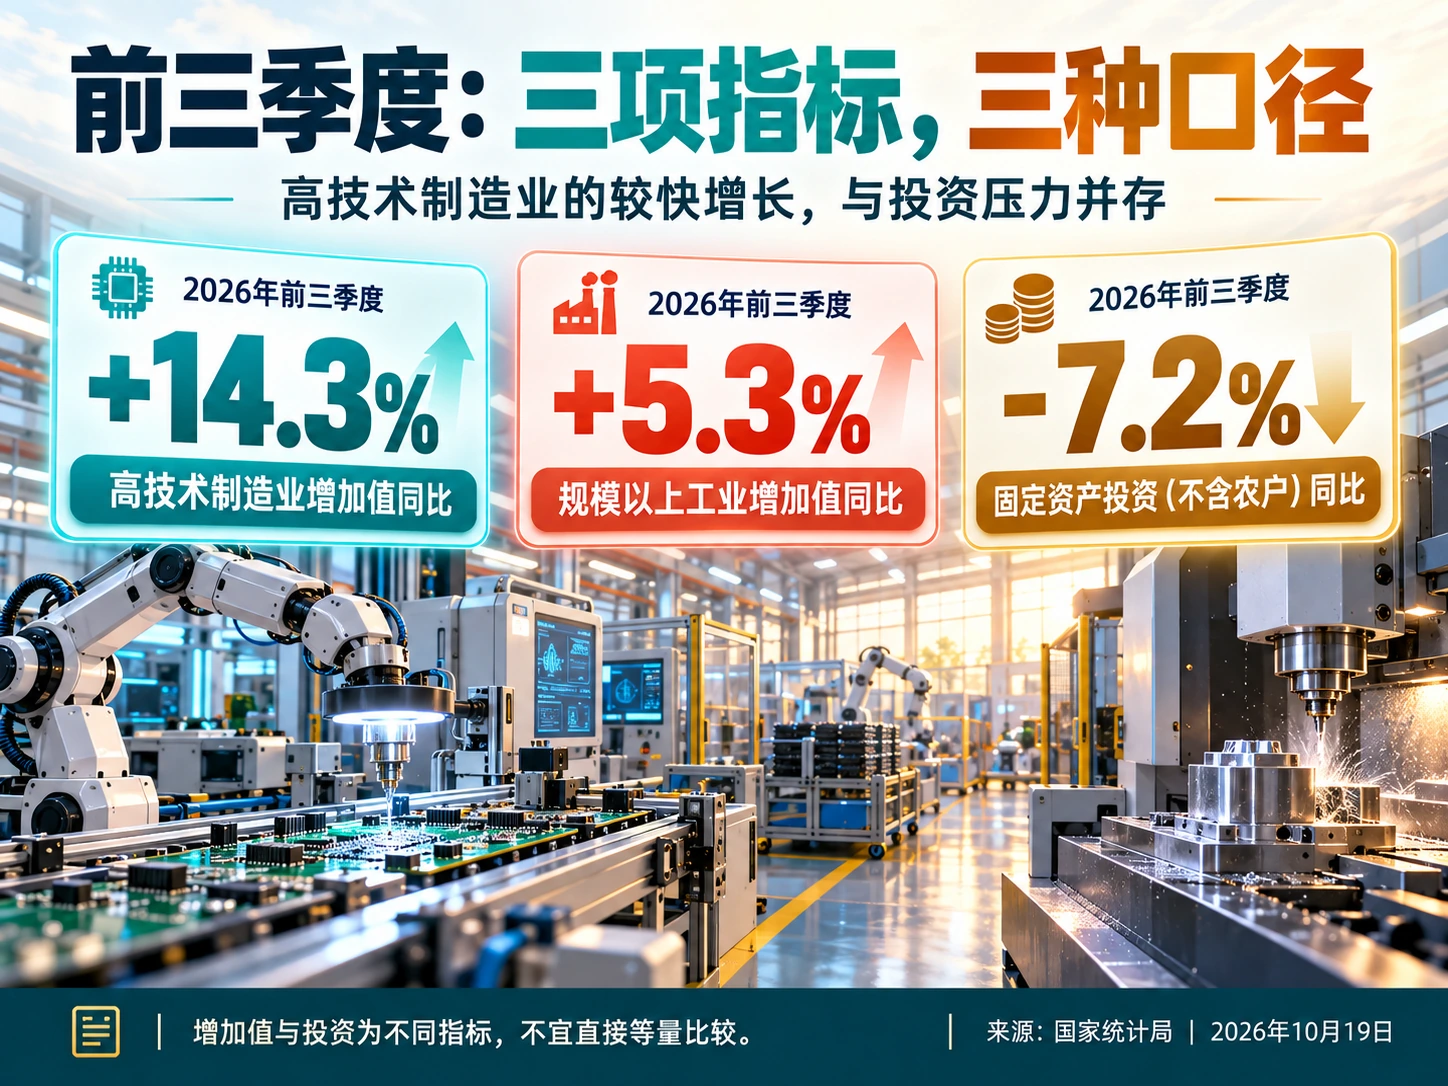
2026年10月,一家准备扩产的零部件厂可能同时看见两张截然不同的报表:国家统计局公布的前三季度高技术制造业增加值增长14.3%,而全国固定资产投资(不含农户)下降7.2%。前一张让人想买设备,后一张提醒他先问客户:明年的采购量、账期和验收条款,究竟写进合同没有?这是讨论新质生产力时更有用的起点。
**我的判断是:高技术制造业的快增长已经改变工业生产结构,但企业扩张的顺序应由可兑现的订单和单位经济性决定,而非由行业增速决定。**统计数据给出投资方向,不能替单个项目签收货单。[1][2]
快的是哪一层
国家统计局10月19日公布,前三季度GDP为1071071亿元,按不变价格同比增长4.6%;第三季度同比增长4.5%。同期规模以上工业增加值增长5.3%,制造业增长5.7%,装备制造业增长10.2%,高技术制造业增长14.3%。后者比全部规上工业快9.0个百分点。9月单月高技术制造业增幅为15.3%,这是月度同比;14.3%才是1—9月累计同比。两者不要混作一条连续加速曲线。[1][2]
这组数说的是增加值,不是营业收入、利润或订单金额。国家统计局说明,增加值增速按可比价格计算,规上工业统计范围为年主营业务收入2000万元及以上的工业企业。相比之下,固定资产投资以一定时期内完成的建造、购置工作量及相关费用计量,增长速度按可比口径计算。把14.3%同某家企业名义销售额或某地招商合同额直接相减,结论很容易跑偏。[1][2]
结构变化也有更具体的证据。统计局在当天答记者问中披露,高技术制造业占规上工业增加值比重达18.3%,同比提高1.6个百分点;装备制造业占比为37.6%。高技术制造业内部,集成电路制造、航天器及运载火箭制造、光电子器件制造增加值分别增长79.2%、36.2%、28.4%。这些是不同细分行业的增速,不是所有“高科技工厂”都能实现的收益率。[3]
拆到产品层面,1—9月工业机器人产量794781套,同比增长29.1%;集成电路产量4428亿块,增长23.3%;3D打印设备产量增长62.5%。机器人产量的单位是“套”,芯片是“块”,设备同比也未给出这篇文章所需的相同绝对量。单看高增长,无法判断产品均价、客户复购、库存和保修成本。尤其在设备从样机转为批量交付时,工厂真正消耗资金的,常是备料、在制品和应收账款。[1][2]
为什么投资放缓值得放进同一张表
前三季度固定资产投资(不含农户)334115亿元,同比下降7.2%;制造业投资下降2.1%,民间投资下降10.4%。与此同时,高技术产业投资增长4.9%,知识产权产品投资增长9.3%;信息服务业投资增长20.2%,航空、航天器及设备制造业增长12.5%,电子及通信设备制造业增长7.6%。总量承压和局部加码同时存在,资金开始更挑项目。[1]
知识产权产品投资包括计算机软件和数据库、研发等,不能理解为买了几台研发设备。对硬件企业而言,设计验证软件、工艺数据库和可靠性试验可能比新增一条产线更早决定良率。不过,统计局的行业投资分类不能直接推断某个企业已经把钱从厂房转到研发;管理层要翻自己的现金流量表和项目台账,才能知道钱流向哪里。[1]
利润数据也给了一层校正:1—8月规上工业企业利润总额52720亿元,同比增长15.7%,时间比前三季度工业生产数据少一个月,而且覆盖的是全部规上工业,并非高技术制造业的单独利润。把两个增速拼成“高技术厂商利润全面改善”,属于错配样本。再看需求端,前三季度社会消费品零售总额增长1.1%,制造业扩产不能默认终端销量以同样的速度跟上。[1]
统计局答记者问还提到,前三季度规上工业单位增加值能耗同比下降4.3%。这意味着判断生产率可以有更好的提问方式:相同订单下耗电、报废和工时有没有下降?行业能耗指标提供参照,工厂要拿自己的产品组合和产线边界重算。换了产品、外包了高耗能工序,表面上的单位能耗改善也可能高估技改效果。[3]
把扩产决策做成四本账
第一本是订单账。销售部门先把客户需求分为已验收复购、带最低采购量的合同、只有预测的意向单。新线爬坡需要多长时间,就至少用同样长的订单窗口核对交付与回款。采购负责人还应核对关键零件的交期、替代料认证和客户变更频率。大客户给出的滚动预测有用,却仍须经过采购指令、验收和付款节点。
第二本是工艺账。设备商宣称每小时能产多少件,往往来自理想节拍;厂内得记录实际开动率、首件合格率、返工率和换线时间。某条线若名义产能提高30%,但新工艺使原材料损耗上升、检验更频繁,单位合格品成本未必下降。工程部可选同一规格产品作改造前后对照,固定材料牌号、批量和统计周期,把停机、质量追溯及售后返修都计入。这样衡量的是卖得出去的合格品,不是设备空转时的最高速度。
第三本是现金账。扩产预算应列出首付款、安装调试、备件、培训、认证和试生产报废,并把应收账款的回收时间放进月度现金流。企业若同时接下多个客户定制项目,研发人员和测试台架被占用,交付延期会吞掉看似不错的毛利。审慎的做法是给每个项目设置分阶段付款与退出条件:客户延期验收时,什么成本由谁承担;关键性能迟迟不达标时,是否还能转到其他产品线。
第四本是技术资产账。统计局公布知识产权产品投资增长9.3%,提醒我们不妨盘点工厂是否真正积累了可复用的工艺窗口、测试方法和失效数据库。[1] 研发费用的多少只是一头。若每换一位工程师就要从头摸索参数,所谓“数字化研发”可能只是买了许可证。让工艺负责人在每轮试验后留下版本、参数边界、测试条件及异常原因,下次迭代才能少走弯路。
三种企业,三种动作
上游零部件企业最怕高增长订单伴随客户集中度继续上升。签扩产合同时,除了议价,还应争取材料价格调整机制与分批验收;对于长周期认证品,提前约定设计变更后的库存处置。建立按客户、型号、批次拆分的贡献毛利表,比笼统汇报“高技术业务占比提升”更能暴露风险。
设备和工业软件供应商则要靠交付能力留在客户现场。机器人产量增长29.1%,意味着整机厂、集成商和维护团队都可能忙起来,但产量并不等于全国工厂部署数。[1][2] 供应商可把安装、调参、人员培训、备件响应写进报价,明确投产后30天、90天的性能复核。售后服务若始终免费捆绑,出货多了,现场工程师反而可能成为最紧的瓶颈。
园区和地方平台需要少按设备投资额排座次,多问企业真正增加了什么。可以把新增项目按试制、稳定批产、复购三个阶段公开汇总,统计实际入库税收、单位增加值能耗、就业及质量事故,同时保护企业商业秘密。企业的数据由企业确认,平台不要把供应商的演示线算作入驻企业的成熟生产线。
供应链上的增长,怎样落到车间
先看芯片。统计局给出的4428亿块,是全国规上工业集成电路产品产量;79.2%是集成电路制造这一细分行业的增加值增速,二者计量对象不同。[2][3] 若一家企业要为芯片封测或设备厂提供夹具,首先要向客户要的是规格冻结日期、认证批次、报废品责任和预测订单更新频率。用行业产量增幅去推夹具需求量,可能忽略客户自己更换封装形式、提高设备利用率的影响。报价时把批次验证和变更费单列,合作反而更稳。
再看机器人。产量增长意味着上游伺服、减速器、视觉部件等领域有潜在机会;但系统集成客户验收的是抓取节拍、重复精度、停机响应,不是零部件出货总数。部件厂应拿出长时间运行的失效记录,写清环境温度、负载和寿命测试条件。若客户项目主要集中在一个车型或一个厂区,订单看起来很大,周期风险也可能高度集中。把产能保留给通过验证的型号,通常比为每份询价都铺专用模具更划算。
还有一种常被低估的生意:工艺与测试服务。3D打印设备产量同比增长62.5%,但设备客户在打印材料、后处理、尺寸检验上的学习成本不会随设备交付结束。[1] 供应商若能提供材料批次记录、参数窗口、可追溯的检验报告,可以把一次卖设备延伸成有明确验收项目的服务。此处的服务机会是商业判断,统计局并未公布相关服务收入;企业须用客户续约、维护成本和现场工程师负荷去验证。
让董事会看到分歧,而不是平均数
扩产会上往往会出现两种意见:销售部门担心错过窗口,财务部门担心现金断档。可以安排一个不依赖宏观预测的压力测试。基准情形按已签合同排产;审慎情形假设大客户延后一个季度验收、良率爬坡慢于计划;较好情形才纳入意向订单。每种情形分别计算最低现金余额、设备闲置月数和债务偿付覆盖。若只有较好情形能活下来,项目应缩小首期规模或者改成分阶段采购。
对已有生产线,决定是否升级也应看替代成本。换机能缩短节拍,却可能需要六个月重新认证、重复培训和备份零件;旧机的维护费用也许仍低于一次性更新。把这些成本摊到每个合格品,连同质量赔偿概率一起比较,才知道技术改造是在降本,还是只让固定资产更好看。地方提供补贴可降低初始投入,不能替代对持续经营的测算。
最后留一条记录给下一轮决策:哪项指标来自国家统计,哪项来自客户合同,哪项只是内部预测。三者可以摆在同一页,颜色或栏位分开。市场逆风时,这份记录比“我们当初相信赛道”更有用;订单超过预期时,它也能让下一笔扩产有据可循。
增速很高,仍要容得下慢决定
9月工业数据还有一个提醒:41个工业大类中31个增加值保持同比增长,但626种产品里只有271种产品产量同比增长。[2] 行业增加值和逐项产品产量的维度不同,不能直接算出“十种行业衰退”;它们共同说明,增长并未均匀落到每种产品。对于有能力切入集成电路、光电子或工业机器人链条的企业,窗口确实打开了,进入门槛也在质量、可靠性和交付约束里。
我更愿意看一家厂下一张报表:新产品在稳定批次的合格率,销售合同中真正锁定的采购量,收款后剩下多少现金,以及工艺知识有没有留在组织里。前三季度14.3%证明一批高技术制造活动在快速增加;企业能否把这股增长变成可持续利润,要等订单、产线和财务三处数据互相对得上。[1][3]