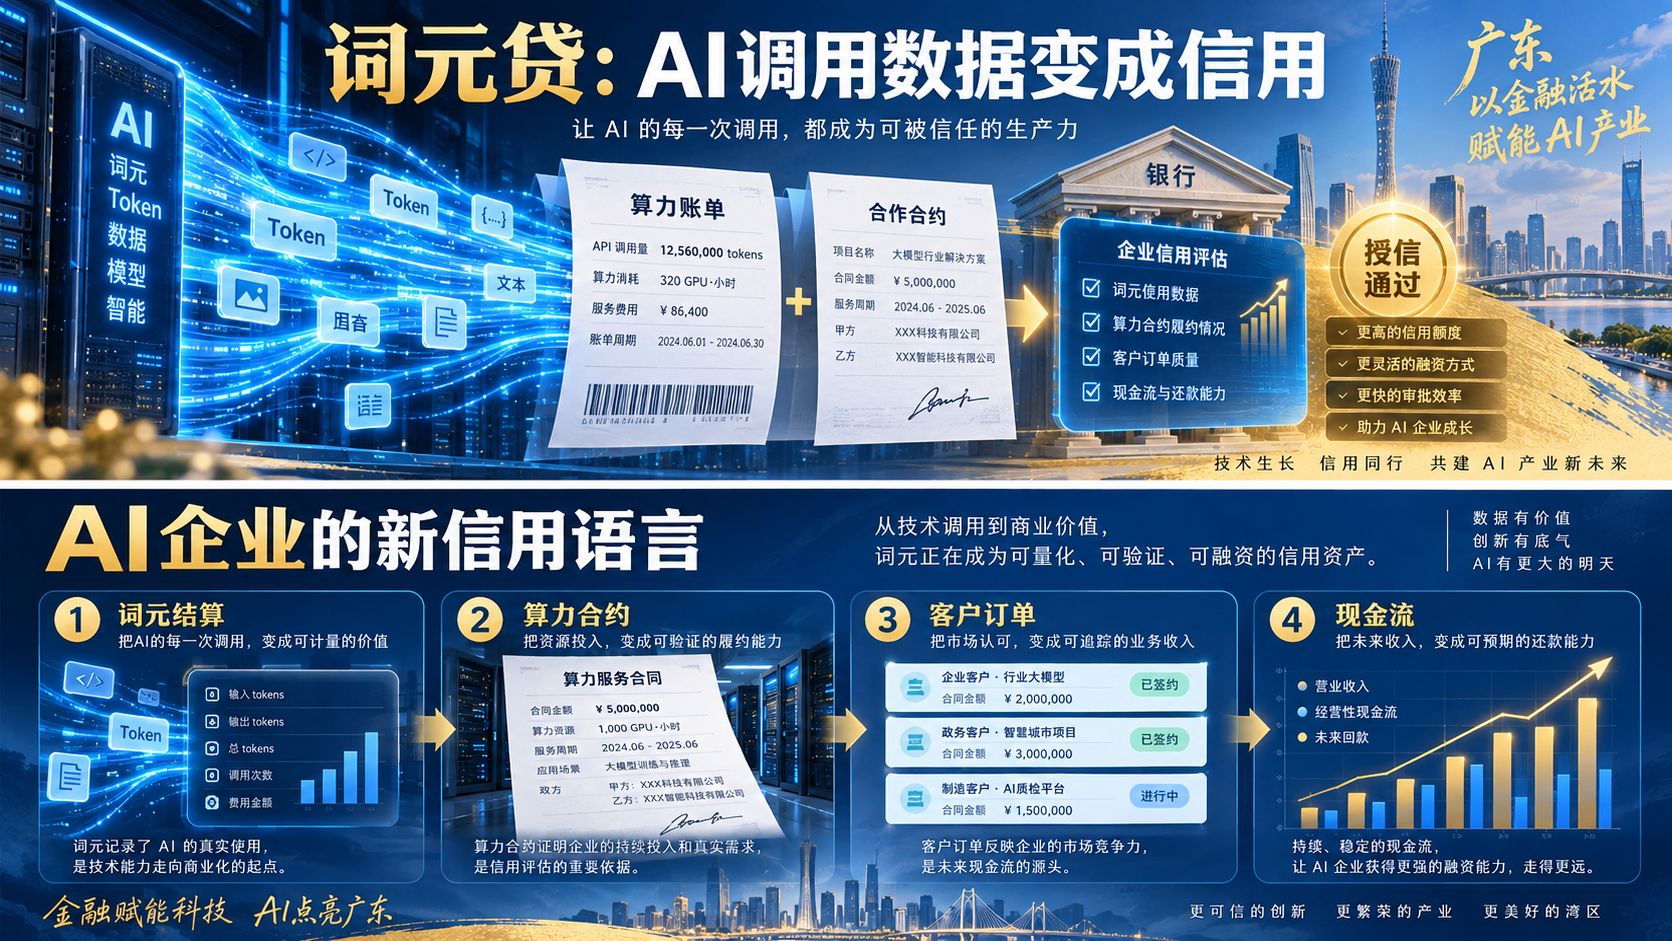
据《人民日报》9月14日报道,广州腾元数字科技有限公司获得中国银行广州海珠支行300万元、3年期纯信用贷款,成为广东首笔落地的“词元贷”案例。银行不再主要依赖房产、厂房等传统抵押物,而是把历史词元结算、词元供给与消耗、算力服务合约价值等经营数据纳入授信评价。
报道还显示,中国银行广州分行围绕算力供给、应用和服务设计了算力供给贷、算力应用贷、算力服务贷三类产品,单户最高授信可达3000万元,流动资金贷款期限最长3年。需要强调的是,词元并没有被简单当作可抵押资产;地方部门和金融机构都把它视为授信参考之一,还需与合同、交易流水、算力采购、客户订单和还款现金流交叉验证。
本文的核心判断是:“词元贷”真正创新的不是给token标一个抵押价格,而是金融机构开始学习用数字生产过程识别AI企业的真实经营能力。若数据标准和审计机制成熟,它可能成为AI产业新的信用基础设施。
一、AI企业为什么会出现典型的融资错配
许多AI应用企业具有“轻资产、重算力”的特征。它们可能没有大规模厂房和设备,却需要提前采购模型API、云计算、数据授权和算力服务;与此同时,下游客户多采用项目制验收和分阶段付款,回款周期可能长于上游资源付款周期。企业业务增长越快,短期流动资金压力反而越大。
传统授信偏好固定资产、稳定报表和可处置抵押物,很难看懂这种经营结构。一家AI企业没有房产,不代表没有订单和交付能力;词元调用量很大,也不代表一定形成有效收入。银行缺少的是一套能够把算力投入、模型调用、客户合同和现金回款连起来的评价语言。
“词元贷”开始尝试补上这层翻译。词元消耗可以反映模型调用活动,算力合约可以反映资源投入,订单和应收账款可以反映商业需求。如果这些数据在时间上相互对应,银行就更有可能判断企业是在真实交付,还是只是在制造调用量。
二、词元不是抵押物,而是生产活动的高频信号
把“词元贷”理解为“token可以抵押”会产生误导。词元通常不是企业拥有、能够独立处置的有形资产,其价格也会随模型、平台、计费方式和缓存机制变化。同样一百万词元,在不同模型和任务中可能对应完全不同的成本与业务价值。
更准确的理解是:词元数据类似一条新的经营流水。银行关注的不是词元本身能卖多少钱,而是它是否与真实业务形成稳定关系。例如,某企业连续数月为同类客户提供AI客服服务,词元消耗与活跃用户、合同收入和回款同步增长,这组数据可以帮助验证经营连续性。反之,若调用量突然上升,却没有新增订单或客户使用,信用意义就很有限。
因此,授信模型至少要区分供给、应用和服务三个环节。算力供给企业关注设备、资源利用率与长期合同;应用企业关注调用成本、客户使用和毛利;算力服务企业则更关注采购、转售、应收账款和客户集中度。三类企业不能使用同一套“词元越多、信用越高”的简单规则。
三、真正的难点在数据口径、审计和防刷量
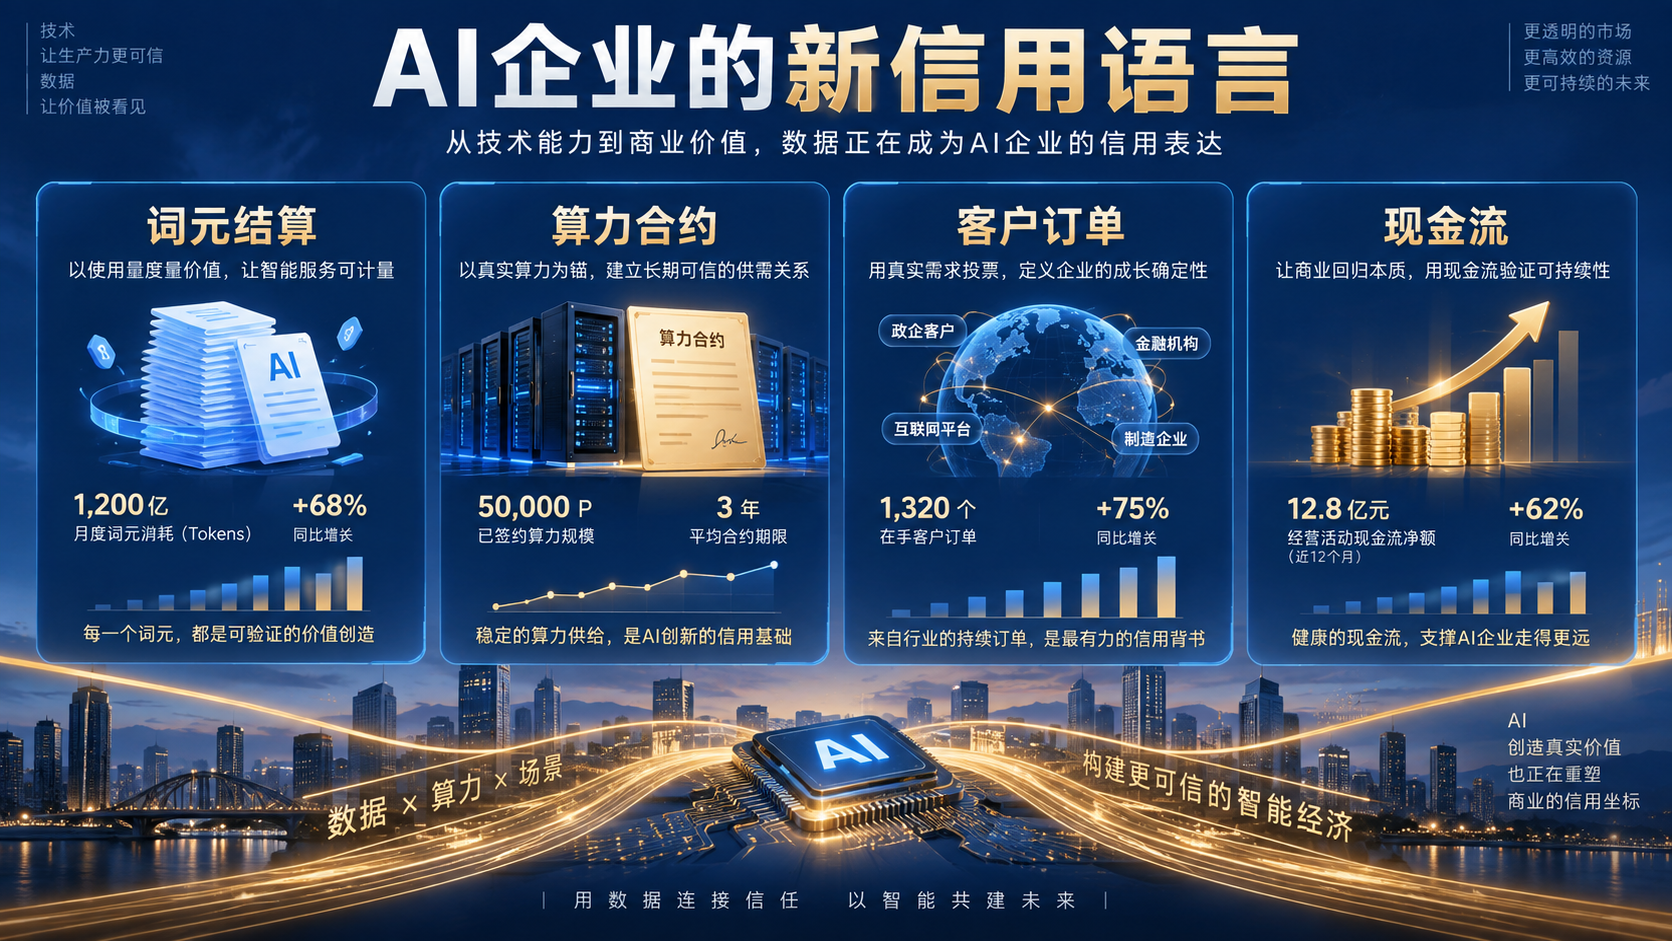
词元数据要进入金融风控,首先需要解决可比性。不同模型采用不同分词方式,输入、输出、缓存和推理过程的计费口径也不一致;模型价格持续变化,同样业务量对应的成本可能快速下降。仅比较原始词元数量,很容易失真。
其次是数据真实性。企业可能跨多个平台采购算力,部分调用发生在私有化模型,银行如何确认数据完整、没有重复统计?如果授信与调用量直接挂钩,还可能诱发无效调用、关联交易或刷量。风控必须把平台账单、API日志、客户合同、交付记录、发票和银行流水交叉验证,并识别异常模式。
再次是数据权属与隐私。模型调用日志可能包含客户名称、业务内容甚至敏感提示词。金融机构需要的是经过汇总和验证的经营指标,而不应无边界读取企业原始业务数据。未来更合理的方式可能是由可信平台或第三方审计机构出具可验证凭证,只证明调用、合同和结算关系,不暴露具体内容。
四、行业判断:科技金融将从“看资产”走向“看生产过程”
制造业贷款可以通过机器设备、库存和订单理解产能;AI企业的生产过程发生在算力、数据和软件调用中。如果金融机构能够可靠观察这些数字轨迹,就有机会为缺少传统抵押物、但业务真实增长的企业提供信用。
这种变化不会止于词元。未来可进入授信的指标还可能包括算力资源利用率、付费用户留存、API调用稳定性、项目验收、软件订阅续费和应收账款质量。关键不是收集的数据越多越好,而是建立从投入到产出、再到现金流的因果链。
广东首笔案例金额为300万元,仍属于探索阶段;单户最高3000万元也只是产品上限,不代表普遍可获得。其可复制性取决于违约表现、数据成本、风控模型和跨平台标准。现阶段应把它看作金融机构学习AI产业的一次制度实验,而不是AI企业融资难已经解决。
五、AI企业如何为新型授信做好准备
- 统一记录算力与模型成本。 按客户、项目、模型和时间核算词元、GPU与第三方服务费用,避免账目只剩总额。
- 建立调用到收入的映射。 说明哪些调用服务于哪些合同、用户或交付里程碑,使经营数据可以被验证。
- 提高合同与回款可追踪性。 订单、验收、发票、应收账款和银行流水应形成一致链条。
- 控制客户与平台集中风险。 单一客户或单一模型平台占比过高,会直接影响现金流稳定性和授信判断。
- 提前设计数据授权边界。 向银行提供必要的汇总指标与凭证,同时保护客户内容、提示词和核心业务数据。
“词元贷”把一个重要问题摆上桌面:数字经济中的生产能力,不能永远只用厂房和设备来衡量。词元消耗能够成为信号,但只有与合同、交付和现金流连接,才具有信用意义。未来谁能建立可信、统一、保护隐私的数字经营凭证,谁就可能为AI企业打开更稳定的融资通道。
参考资料
- 人民日报 / 人民网|**“词元贷”给人工智能企业“贷”来什么?**|2026-09-14|核验广东首笔300万元、3年期词元贷及AI企业融资逻辑。
https://finance.people.com.cn/n1/2026/0914/c1004-40797956.html - 人民日报电子版|**“词元贷”给人工智能企业“贷”来什么?**|2026-09-14|核验三类产品、单户最高3000万元授信和风控机制。
https://paper.people.com.cn/rmrb/pc/content/202609/14/content_30180808.html